Unilever combinará su negocio de alimentos con McCormick en una operación de US$ 44.800 millones
La compañía británica se enfocará en belleza, bienestar y cuidado personal y del hogar, y sus accionistas tendrán el 55,1% de la nueva McCormick. El cierre está previsto para mediados de 2027.
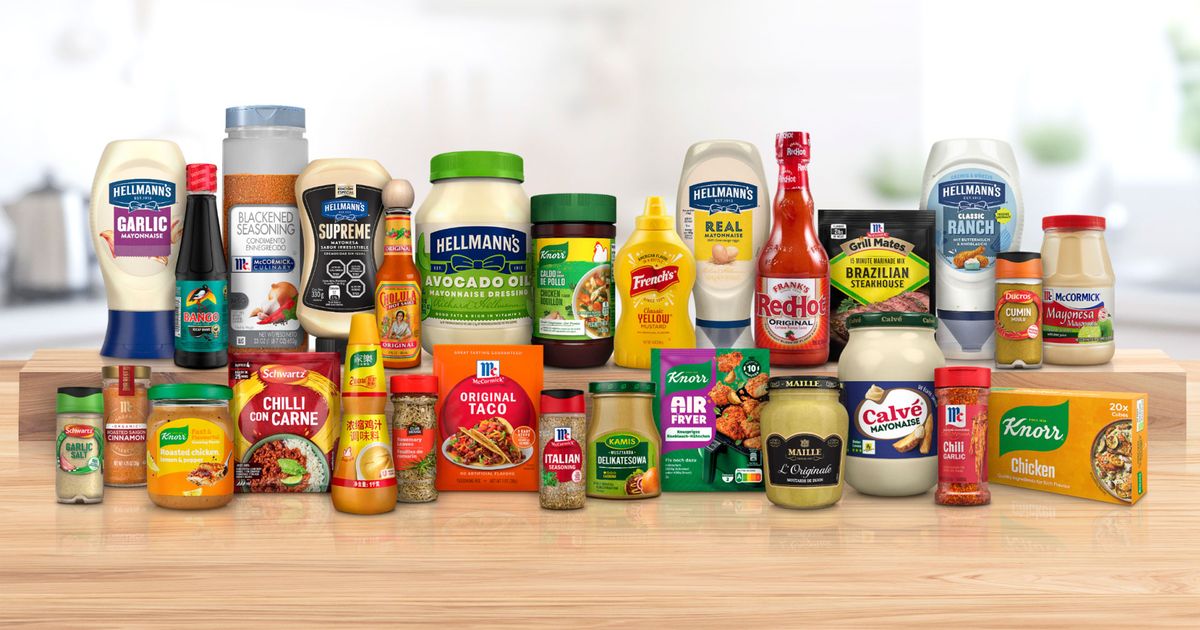
Unilever y McCormick & Company anunciaron el 31 de marzo de 2026 un acuerdo para combinar el negocio de alimentos de Unilever con McCormick. La nueva compañía reunirá marcas como McCormick, Knorr, Hellmann's, Cholula, Maille y Frank's, con ingresos conjuntos de US$ 20.000 millones según datos de 2025. Unilever quedará como una empresa dedicada solo a productos de higiene, belleza y hogar (HPC, por sus siglas en inglés), con ingresos de 39.000 millones de euros.
Los términos del acuerdo
Unilever y sus accionistas recibirán acciones ordinarias de McCormick, con y sin voto, equivalentes al 65,0% del capital totalmente diluido de la empresa combinada. Eso representa US$ 29.100 millones, según el precio promedio ponderado por volumen del último mes (US$ 57,84 por acción). Unilever recibirá además US$ 15.700 millones en efectivo, sujetos a ajustes de cierre.
Ese efectivo servirá para cubrir costos únicos de separación e impuestos, reducir la deuda a unas 2,0 veces deuda neta sobre EBITDA y sostener recompras de acciones por 6.000 millones de euros entre 2026 y 2029. La operación implica un valor empresa de US$ 44.800 millones para Unilever Foods, es decir 3,6 veces las ventas y 13,8 veces el EBITDA.
Al cierre, los accionistas de Unilever tendrán el 55,1% de la compañía combinada, los de McCormick el 35,0% y Unilever directamente el 9,9%. Unilever prevé vender esa participación de forma ordenada, no antes de un año después del cierre.
La estructura será una Reverse Morris Trust, un esquema que busca que la operación esté libre de impuestos federales de Estados Unidos para Unilever y sus accionistas. Según las compañías, eso mitiga parte de los costos tributarios.
Gobierno, sedes y sinergias
Brendan Foley seguirá como presidente y CEO de McCormick, y Marcos Gabriel como CFO. Unilever designará a cuatro de los doce miembros del directorio. McCormick mantendrá su nombre, su sede en Hunt Valley (Maryland) y su cotización en la bolsa de Nueva York. Abrirá una sede internacional en los Países Bajos y planea una cotización secundaria en Europa.
La empresa espera sinergias de costos anuales de unos US$ 600 millones, netas de reinversión, con el valor pleno al cabo del tercer año. Los costos únicos para lograrlas rondarían los US$ 300 millones. Otros US$ 100 millones en sinergias adicionales de costos e ingresos se reinvertirán en crecimiento. Alrededor del 80% del ahorro vendría de gastos administrativos y comerciales y de compras; menos del 20%, de manufactura y logística.
Qué cambia para Unilever
Con la separación, Beauty, Wellbeing y Personal Care pasarían a aportar cerca del 67% de la facturación, frente al 51% de 2025. Estados Unidos e India sumarían el 38% (hoy 33%) y los mercados emergentes el 62% (hoy 59%). Unilever reafirmó su objetivo de crecimiento de ventas subyacentes de un dígito medio, con al menos 2% de volumen.
Unilever Foods facturó 10.728 millones de euros en 2025, frente a 10.948 millones en 2024, con un resultado operativo de 2.449 millones. Unilever calcula costos varados de entre 400 y 500 millones de euros y costos de reestructuración de 500 millones entre 2027 y 2029. Habrá un acuerdo de servicios transitorios de unos dos años.
Fernando Fernandez, CEO de Unilever, dijo que la operación es "otro paso decisivo" para afinar el portafolio. Foley sostuvo que la combinación creará "un líder diversificado en sabor".
Financiamiento y condiciones
McCormick obtuvo un financiamiento puente comprometido de US$ 15.700 millones de Citigroup, Goldman Sachs y Morgan Stanley, y pagará el componente en efectivo con caja y nueva deuda. Se espera que el apalancamiento neto de la empresa combinada sea de 4,0 veces o menos al cierre, con regreso a 3,0 veces en dos años.
El cierre depende de la aprobación de los accionistas de McCormick, de autorizaciones regulatorias y de consultas con los comités de empresa, entre ellos los de Francia y los Países Bajos, cuya opinión es consultiva. Si McCormick cambia su recomendación, deberá pagar una penalidad de US$ 420 millones. No hace falta el voto de los accionistas de Unilever.
Una lectura
Unilever completa así una reconfiguración que ya incluyó la escisión de su negocio de helados, Magnum. El apalancamiento previsto para McCormick, de hasta 4,0 veces, y la ejecución de una integración de esta escala son las variables centrales. También lo es la promesa de sinergias por US$ 600 millones, que la propia Unilever incluye entre los riesgos. Quedan abiertos el visto bueno regulatorio, la reacción de los comités de empresa y el momento en que Unilever venderá su 9,9%.
Archivada en